NOTATION FINANCIÈRE : L’AFRIQUE VEUT BRISER LE MONOPOLE DES GRANDES AGENCES MONDIALES
L'Afrique avance et les agences de notation se créent puis se positionnent de plus en plus sur le continent.
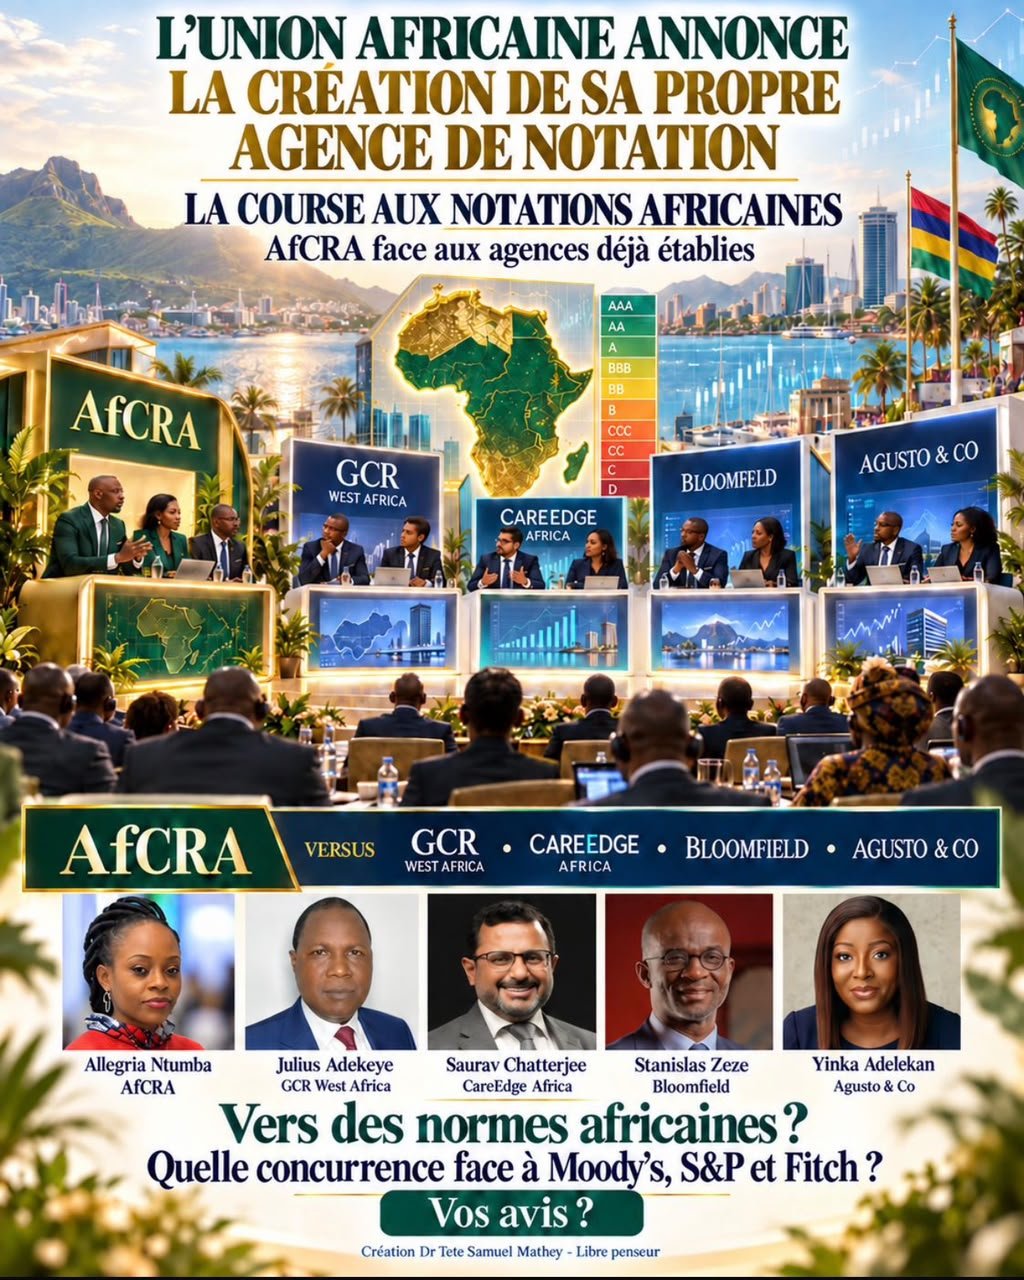
Avec le lancement de sa propre agence continentale de notation, l’Union africaine entend reprendre la maîtrise de l’évaluation des économies africaines. Mais face à Moody’s, Standard & Poor’s, Fitch et aux agences africaines déjà présentes sur le marché, une question fondamentale se pose. L’Afrique peut-elle imposer sa propre lecture du risque sans compromettre la crédibilité de ses évaluations ?
Pendant des décennies, les économies africaines ont été évaluées principalement par des agences internationales dont les décisions influencent le coût de leurs emprunts, leur accès aux capitaux et la perception des investisseurs. Désormais, l’Union africaine entend faire émerger une expertise africaine dans un secteur stratégique dominé par quelques acteurs mondiaux. Une ambition légitime, mais dont le succès dépendra moins des discours sur la souveraineté que de la rigueur des méthodes, de l’indépendance des analystes et de la confiance des marchés.
La notation financière, un pouvoir économique considérable
Lorsqu’une agence abaisse la note souveraine d’un pays, les conséquences peuvent être importantes. Les investisseurs exigent parfois des rendements plus élevés, les conditions d’emprunt se durcissent et la dette publique devient plus coûteuse à financer.
À l’inverse, une amélioration de notation peut contribuer à renforcer la confiance des marchés et faciliter l’accès aux financements internationaux.
La notation n’est donc pas un simple exercice technique. Elle influence les marges de manœuvre budgétaires des États, les investissements des entreprises et, indirectement, les perspectives de développement des populations.
Pour l’Afrique, l’enjeu est considérable. Un continent confronté à d’importants besoins de financement pour ses infrastructures, son industrialisation, son agriculture et sa transition énergétique ne peut rester indifférent aux mécanismes qui déterminent le prix de son argent.
Mais une question mérite d’être posée. Les modèles internationaux intègrent-ils suffisamment les réalités structurelles, les capacités de transformation et les particularités des économies africaines ?
AfCRA, une ambition de souveraineté économique
Le lancement officiel de l’Agence africaine de notation de crédit, AfCRA, le 7 octobre 2026 à Port-Louis, à Maurice, marque une nouvelle étape dans la volonté de l’Union africaine de renforcer l’autonomie du continent dans l’analyse de ses risques financiers.
L’objectif n’est pas simplement de créer une institution supplémentaire. Il s’agit de développer une expertise capable d’apprécier les économies africaines à partir de données pertinentes, de méthodologies transparentes et d’une connaissance approfondie des réalités locales.
Cette ambition répond à une préoccupation réelle. Certains responsables africains estiment que les agences internationales ne prennent pas toujours suffisamment en compte les perspectives de croissance, les réformes structurelles ou les spécificités des économies du continent.
Cependant, une agence africaine ne gagnera pas sa crédibilité en attribuant systématiquement de meilleures notes aux États africains.
La souveraineté financière ne consiste pas à remplacer une notation jugée sévère par une notation complaisante. Elle consiste à produire une évaluation suffisamment rigoureuse pour être respectée partout dans le monde.
Les agences africaines n’ont pas attendu l’Union africaine
L’arrivée d’AfCRA soulève une autre question fondamentale. Quelle place sera réservée aux acteurs africains déjà engagés dans la notation financière ?
GCR Ratings, Bloomfield Investment Corporation, Agusto & Co et CareEdge Africa illustrent l’existence d’un secteur africain de la notation et de l’analyse du risque qui s’est développé avant l’initiative continentale.
Leur présence démontre que le continent ne part pas de zéro. L’Afrique dispose déjà de compétences, de professionnels et d’expériences qui méritent d’être valorisés.
Ces agences connaissent les environnements réglementaires, les pratiques bancaires, les contraintes institutionnelles et les réalités économiques de leurs marchés.
La nouvelle initiative continentale devrait donc éviter de marginaliser les compétences existantes.
Pourquoi créer une nouvelle architecture sans organiser une véritable complémentarité avec les institutions qui ont déjà investi dans ce métier ?
L’enjeu n’est pas de dresser AfCRA contre GCR, Bloomfield, Agusto & Co ou CareEdge Africa. Il est de construire un écosystème africain de notation crédible, compétitif et reconnu.
La coopération méthodologique, le partage de données, la formation des analystes et la spécialisation des acteurs pourraient constituer des leviers essentiels.
Face à Moody’s, S&P et Fitch, la crédibilité ne se décrète pas
Le marché mondial de la notation financière reste largement dominé par trois grandes agences internationales, Moody’s, S&P Global Ratings et Fitch Ratings.
Leur influence repose sur des décennies d’activité, des réseaux d’investisseurs, des bases de données considérables et une intégration profonde dans les mécanismes financiers internationaux.
Pour AfCRA, la concurrence sera donc particulièrement exigeante.
Il ne suffira pas de disposer du soutien politique des États africains. Il faudra convaincre les investisseurs, les banques, les fonds de pension et les institutions financières que ses évaluations sont fiables et comparables aux standards internationaux.
Cela suppose une gouvernance indépendante, des méthodologies publiques, une gestion rigoureuse des conflits d’intérêts et une capacité à publier des analyses défavorables, y compris lorsqu’elles concernent des gouvernements influents.
Une agence qui hésiterait à dégrader la note d’un État pour des considérations politiques perdrait rapidement sa crédibilité.
Le véritable test de l’indépendance d’AfCRA ne sera pas sa capacité à défendre l’Afrique, mais sa liberté de dire la vérité économique aux dirigeants africains.
Le coût de la dette, véritable enjeu pour les populations
Derrière cette bataille de notation se trouve une réalité que les citoyens comprennent parfaitement. Chaque franc supplémentaire consacré au service de la dette réduit potentiellement les ressources disponibles pour financer les écoles, les hôpitaux, les routes, l’eau potable et les politiques sociales.
Une notation mieux documentée, lorsqu’elle permet de réduire une prime de risque injustifiée, peut contribuer à améliorer les conditions de financement des États.
Mais une meilleure note ne garantit pas automatiquement une baisse du coût de l’emprunt. Les investisseurs examinent également la situation budgétaire, la stabilité politique, les perspectives économiques et les conditions des marchés internationaux.
La création d’une agence africaine doit donc s’accompagner d’une amélioration réelle de la gestion des finances publiques.
On ne peut réclamer une notation plus favorable tout en négligeant la transparence budgétaire, la soutenabilité de la dette et la qualité des investissements publics.
Trois exigences pour réussir le pari africain
La première exigence concerne l’indépendance institutionnelle. AfCRA doit être protégée contre les pressions politiques, avec des règles de gouvernance et de financement qui préservent son autonomie.
La deuxième concerne la complémentarité avec les agences africaines existantes. Le continent gagnerait davantage à développer un marché diversifié et compétitif qu’à substituer un monopole africain à une domination internationale.
La troisième concerne la reconnaissance internationale. Les méthodes d’évaluation doivent être transparentes, vérifiables et suffisamment robustes pour inspirer confiance aux investisseurs africains et étrangers.
L’Afrique doit aussi investir dans la qualité de ses statistiques économiques. Sans données fiables, aucune agence, quelle que soit sa nationalité, ne peut produire durablement des notations crédibles.
AfCRA, l’Afrique veut sa souveraineté financière. Saura-t-elle en imposer la crédibilité ?
Avec AfCRA, l’Afrique franchit une étape décisive dans la reconquête de sa souveraineté financière. Mais l’ambition institutionnelle ne suffira pas. Seules l’indépendance des évaluations, la rigueur méthodologique et la confiance des investisseurs permettront de transformer cette initiative en véritable levier de développement.
L’enjeu dépasse la concurrence avec Moody’s, S&P et Fitch. Il s’agit de garantir une appréciation juste des risques africains, de favoriser un accès compétitif aux capitaux et de mobiliser davantage de ressources pour la transformation économique du continent.
L’Afrique n’a pas besoin d’une agence qui flatte ses performances, mais d’une institution dont la crédibilité impose le respect aux marchés internationaux.
Car la véritable souveraineté financière ne se proclame pas. Elle se démontre par l’indépendance, se conquiert par l’excellence et se mesure aux résultats.
Dr Tete Samuel Mathey
Économiste et libre penseur
Dans nos dossiers
À lire aussi
POURQUOI LE MOT « DIOULA » DÉRANGE-T-IL ENCORE DANS LA CÔTE D’IVOIRE DU XXIᵉ SIÈCLE ?
Identité, citoyenneté, transmission et souveraineté nationale. Pour une Côte d’Ivoire réconciliée avec toutes ses mémoires et confiante dans son destin
15 août 2026 · 12 min
ONG VÔMANZI : Le siège inauguré officiellement, le 30 août
L’organisation non gouvernementale (ONG) Vômanzi est une organisation au service des femmes, des jeunes filles et des personnes vulnérables.
15 août 2026 · 3 min
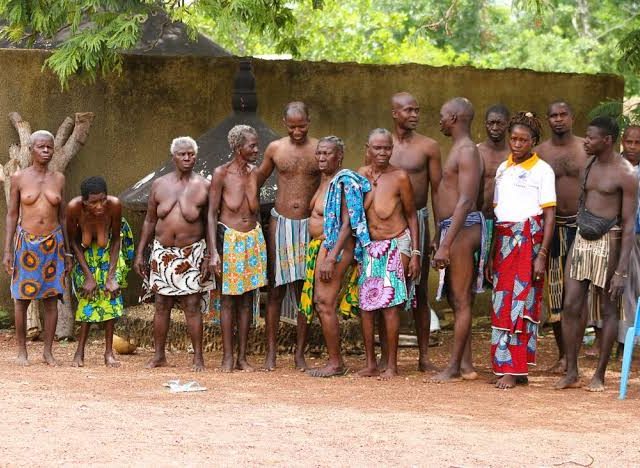
Ponvogo célèbre le Kafôhô, la mémoire vivante du Poro
A ponvogo , la célébration de la culture et des rites ancestraux demeure toujours une pratique courante
14 août 2026 · 8 min
Ma contribution au débat sur le dioula en Côte d’Ivoire : Pour une reconnaissance sereine du peuple
Afin d'éviter toutes sortes d'amalgames et de confusion , cette contribution éclaire sur certains groupes ethniques et peuples
14 août 2026 · 9 min