UEMOA :175 PARTICIPANTS AUTORISÉS, LA BCEAO ACCÉLÈRE LA RÉVOLUTION DU PAIEMENT INSTANTANÉ
Les reformes hardies et sans cesse continues de la Banque centrale participent au dynamisme de l'économie dans l'espace Uemoa.
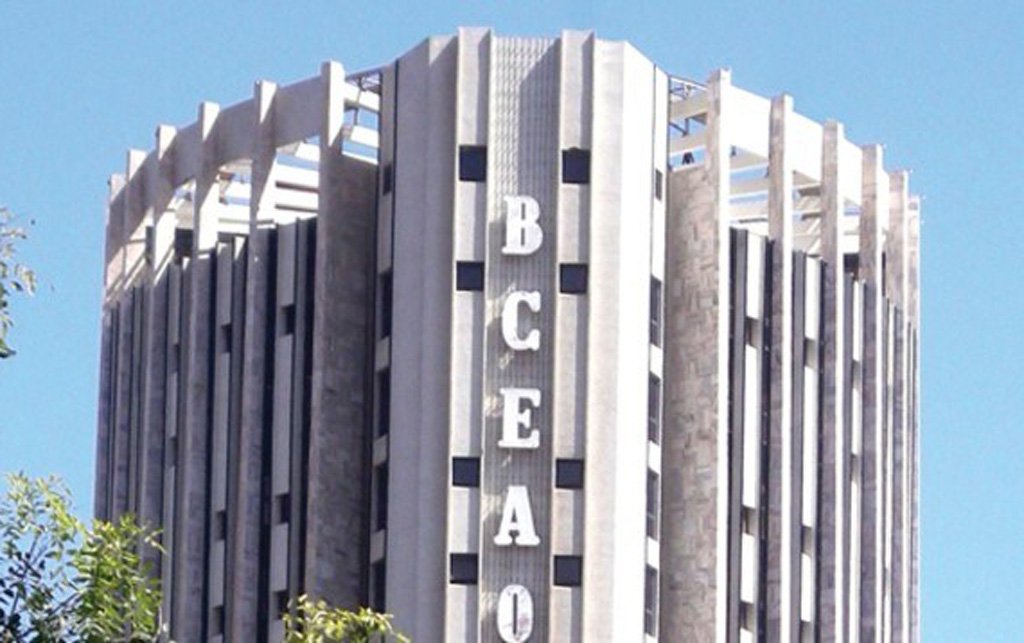
Envoyer de l’argent d’une banque vers un portefeuille mobile, effectuer un règlement entre deux établissements différents ou recevoir un paiement sans subir les contraintes des circuits traditionnels. Ce qui relevait hier d’une ambition technologique prend progressivement forme dans l’espace UEMOA. Avec 175 établissements et prestataires autorisés à ouvrir au public les services de sa Plateforme interopérable du système de paiement instantané (PI-SPI), la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) franchit une nouvelle étape dans la modernisation financière de la sous-région.
La nouvelle liste, arrêtée au 30 septembre 2026, traduit l’élargissement progressif du dispositif aux acteurs financiers des huit pays de l’Union. L’objectif est de favoriser des transactions rapides, accessibles et interopérables, en permettant aux utilisateurs de transférer des fonds entre établissements participants sans être enfermés dans les limites techniques de leurs réseaux respectifs.
UNE NOUVELLE ARCHITECTURE POUR LES PAIEMENTS DANS L’UEMOA
La plateforme PI-SPI entend répondre à l’une des principales difficultés du paysage financier ouest-africain, la fragmentation des moyens de paiement. Jusqu’ici, les transactions entre banques, établissements de monnaie électronique et autres prestataires pouvaient nécessiter des procédures différentes selon les réseaux utilisés.
L’interopérabilité vise à réduire ces obstacles en facilitant la circulation de l’argent entre les acteurs participants. Pour les particuliers, les commerçants et les entreprises, cette évolution ouvre des perspectives importantes en matière de rapidité des règlements, de fluidité des échanges et d’accès aux services financiers numériques.
La répartition des 175 participants autorisés fait apparaître 43 établissements et prestataires au Sénégal, 38 en Côte d’Ivoire, 20 au Burkina Faso, 19 au Mali, 18 au Bénin, 17 au Togo, 13 au Niger et 7 en Guinée-Bissau. Ces chiffres correspondent aux autorisations annoncées et ne constituent pas une mesure du nombre d’utilisateurs effectifs.
LA CÔTE D’IVOIRE AU CŒUR DE LA TRANSFORMATION FINANCIÈRE
Avec 38 participants autorisés, la Côte d’Ivoire occupe une place importante dans le déploiement régional. Cette évolution intervient dans un environnement où les paiements mobiles, les services bancaires numériques et les transactions électroniques prennent une importance croissante dans les habitudes économiques.
Pour les petites et moyennes entreprises, les commerçants, les transporteurs et les opérateurs du commerce sous régional, l’interopérabilité pourrait contribuer à simplifier les encaissements, à améliorer la gestion de trésorerie et à réduire certaines contraintes liées aux règlements entre établissements.
L’enjeu dépasse la seule innovation technologique. Il concerne également la formalisation progressive des activités économiques, la traçabilité des transactions et la possibilité, pour davantage de citoyens, d’accéder à des services financiers adaptés à leurs besoins.
UNE OPPORTUNITÉ POUR LE COMMERCE ET L’INTÉGRATION RÉGIONALE
Dans une Union économique où les échanges commerciaux reposent encore largement sur des circuits financiers fragmentés et sur l’utilisation des espèces, la modernisation des paiements constitue un levier important d’intégration.
Les entreprises engagées dans le transport, la distribution, l’import-export et les prestations transfrontalières pourraient bénéficier d’une meilleure fluidité des règlements, sous réserve des fonctionnalités effectivement accessibles auprès de leurs prestataires.
La PI-SPI participe ainsi à une ambition plus large, celle de construire un espace financier régional dans lequel la circulation de l’argent accompagne plus efficacement celle des marchandises, des services et des personnes.
LE DÉFI DE LA CONFIANCE ET DE L’ACCESSIBILITÉ
L’autorisation de 175 participants représente une avancée institutionnelle, mais le succès du dispositif dépendra de son appropriation par les populations. La disponibilité effective des services, leur simplicité d’utilisation, la transparence tarifaire, la cybersécurité et la protection des consommateurs seront déterminantes.
La BCEAO et les établissements participants devront également veiller à ce que cette transformation ne bénéficie pas uniquement aux populations urbaines déjà familiarisées avec les services numériques. Les commerçants des marchés, les artisans, les populations rurales et les petites entreprises doivent pouvoir accéder à ses avantages.
La modernisation financière ne saurait se limiter à multiplier les plateformes. Elle doit permettre à chaque utilisateur de réaliser ses opérations dans des conditions de sécurité, de rapidité et de confiance.
VERS UNE NOUVELLE SOUVERAINETÉ FINANCIÈRE OUEST-AFRICAINE
Avec la PI-SPI, l’UEMOA poursuit la construction d’une infrastructure commune destinée à accompagner la transformation de son économie. La démarche illustre le rôle que peut jouer une institution monétaire régionale dans l’harmonisation des systèmes financiers et le développement de solutions adaptées aux réalités africaines.
L’étape suivante consistera à transformer les autorisations accordées en services effectivement accessibles, à mesurer leur utilisation et à garantir que les gains technologiques se traduisent par des avantages concrets pour les citoyens et les entreprises.
Car la véritable révolution financière ne réside pas seulement dans la capacité de transférer de l’argent en quelques secondes. Elle commence lorsqu’un commerçant, un transporteur ou un citoyen peut effectuer librement et simplement ses transactions, sans que les frontières techniques entre établissements deviennent des obstacles à son activité. Avec la PI-SPI, l’UEMOA pose une nouvelle pierre dans la construction de son marché commun.
Ferdinand Yao
Dans nos dossiers
À lire aussi
FACTURE NORMALISÉE ÉLECTRONIQUE :RÉVOLUTION FISCALE OU NOUVELLE CONTRAINTE POUR LES PME IVOIRIENNES ?
Depuis quelques années , les entreprises ivoiriennes sont sommées de se conformer aux factures normalisées.
29 août 2026 · 3 min
BRVM : LE CAP HISTORIQUE DES 20 000 MILLIARDS FCFA CONFIRME SA MONTÉE EN PUISSANCE
La Brvm est en train d'entrer dans une phase de croissance qui renforcera Abidjan , en tant que plaque tournante de l'économie sous-régionale.
27 août 2026 · 2 min
Commerce africain : Ces frontières économiques qui coûtent cher à l’Afrique de l’Ouest
Le commerce en Afrique a besoin d'être dynamisée. Et cela passe par une fluide circulation entre les différentes frontières.
23 août 2026 · 3 min
Faux billets de FCFA : La BCEAO met en garde contre les fausses méthodes de vérification
La hantise des faux billets et fausses monnaies habite nombre de personnes.
23 août 2026 · 2 min